


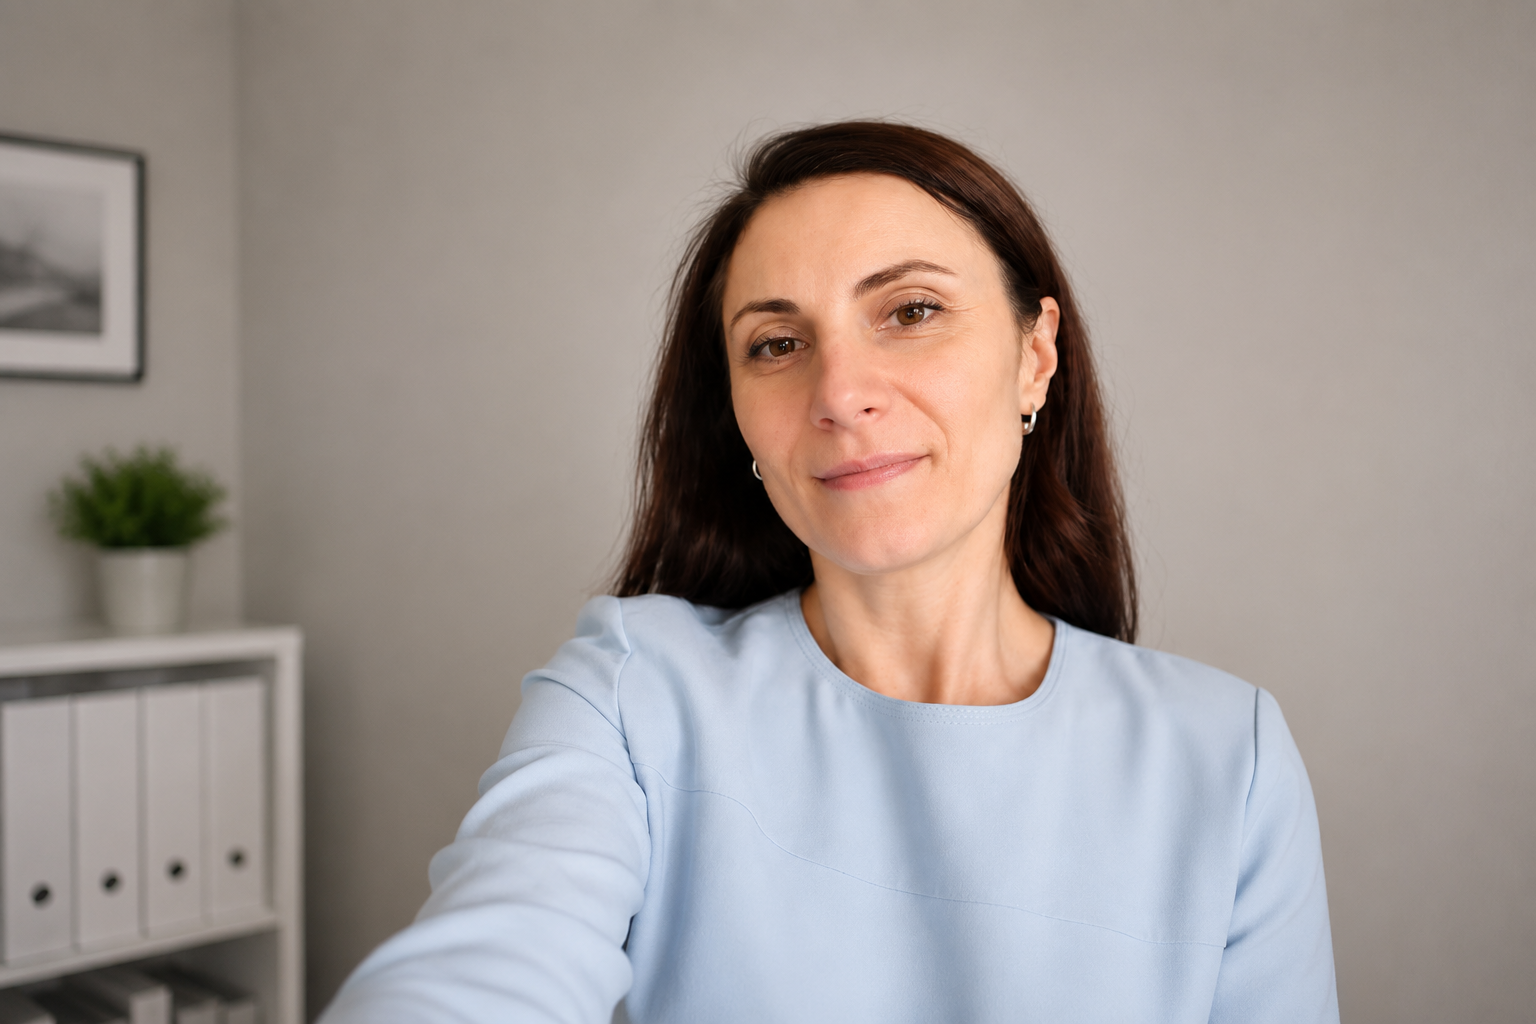
"Довгі гроші ефективні лише для тих, хто розуміється на економіці", – керівниця напряму АПК "Укрексімбанку" Олена Рязанова
2 травня 2017 року рада директорів Світового банку схвалила надання “Укрексімбанку” кредиту у $150 млн для реалізації проєкту Access to Long-Term Finance, спрямованого на фінансування експортоорієнтованих малих і середніх підприємств. Кредитну угоду підписали 26 червня, і з цього моменту український бізнес отримав новий шанс вийти за межі коротких кредитів на поповнення оборотного капіталу. Зокрема, для агросектору відкрилися можливості залучити додаткові кошти на проєкти, які вимірюються роками, – на переробку продукції, елеваторні потужності, обладнання, логістику. Та, на думку фахівців, поява довгострокового ресурсу не робить його автоматично доступним для кожної компанії.
“Помилка при сезонному фінансуванні виявляється протягом одного виробничого циклу. А помилка в інвестиційному проєкті пов’язує банк і позичальника на кілька років”, – пояснює Олена Рязанова, провідна практикуюча експертка з банківського кредитування агропромислового сектору України, керівниця напряму роботи з підприємствами галузей сільського господарства АТ “Укрексімбанк”.
У професійній думці Олени Рязанової можна бути впевненими: до 2017 року її стаж у банківській сфері становив 20 років, 16 із яких пов’язані з “Укрексімбанком”. За час роботи вона сформувала репутацію висококваліфікованої фахівчині з корпоративного фінансування агропромислового комплексу, яка поєднує практичний досвід структурування кредитних угод, оцінювання інвестиційних проєктів та управління кредитними ризиками.
З 2011 року Рязанова обіймає в “Укрексімбанку” керівні посади, бере участь у розгляді кредитних проєктів, переговорах із позичальниками, структуруванні угод та взаємодії з міжнародними фінансовими інституціями, супроводжує кредитні та інвестиційні проєкти національних агрохолдингів і регіональних виробників, як-от “Нібулон”, “Українські аграрні інвестиції”, “АПК-Інвест”, “Агропромінвест-Агро”, “УкрАгроПром” тощо. У її компетенції фінансування посівної, придбання техніки, будівництво елеваторів, розвиток тваринницьких і переробних потужностей, підтримка експортних операцій.
Експертка розробила власний підхід до оцінювання бізнес-моделей агропромислових підприємств, який застосовується під час комплексного аналізу корпоративних позичальників, структурування кредитних проєктів та оцінювання інвестиційних ризиків. Він дає змогу глибше оцінити стійкість бізнесу та джерела погашення кредиту за межами формальної фінансової звітності.
Саме тому ми звернулися до цієї фахівчині з проханням прокоментувати можливості та вимоги, які відкриває для українського бізнесу нова програма Світового банку.
– Олено Миколаївно, схвалення СБ означає, що отримати інвестиційний кредит тепер стане простіше?
– Безумовно, поява довгострокового ресурсу розширює можливості бізнесу, але вимоги до якості проєкту, як і раніше, високі: банк має чітко розуміти, як вкладені кошти створять додатковий грошовий потік і яким шляхом кредит буде погашатися протягом кількох років.
– Наприклад?
– Скажімо, компанія приходить до банку з конкретним інвестиційним завданням: побудувати елеватор, придбати виробничу лінію, модернізувати переробку або збільшити експортні потужності. Це чудово, але кожен такий проєкт змінює структуру бізнесу: виникають нові витрати, підвищується потреба в сировині, персоналі, логістиці, оборотному капіталі.
Ми оцінюємо економічний ефект загалом, зокрема витрати, які обов’язково з’являться після введення об’єкта в експлуатацію. Фактично довгий термін кредиту дає компанії час для реалізації проєкту, але водночас серйозно підвищує ризики, які важливо прорахувати до видачі кредиту.
– Яке перше питання ви ставите компанії, яка претендує на довгострокове фінансування?
– Звідки з’являться гроші для погашення кредиту. Відповідь має бути виражена в конкретних розрахунках: обсяг виробництва, собівартість, ціна реалізації, терміни отримання виторгу, операційні витрати, зобов’язання перед іншими кредиторами. На жаль, дуже часто потенційний позичальник докладно розповідає про майбутній об’єкт, обладнання та продуктивність, але майже не приділяє уваги ринку збуту. Водночас від запуску нової лінії до отримання реальних грошей існує цілий ланцюжок: закупівля сировини, виробництво, зберігання, транспортування, продаж, розрахунок покупця. Слабкість будь-якої ланки впливає на обслуговування кредиту.
– А перевіряєте, як компанія працювала до цього?
– Звісно. Нова інвестиція рідко виправляє накопичені управлінські проблеми: якщо в бізнесу постійний дефіцит оборотних коштів, нова виробнича потужність його лише посилить, а не навпаки, як багато хто помилково вважає.
– Наскільки важливий експортний контракт? Чи може він стати для вас головним аргументом?
– Експортний контракт підтверджує наявність покупця, але банк вивчає його зміст та виконуваність. Важливі репутація контрагента, терміни дії договору, валюта розрахунків, умови постачання, відповідальність сторін та залежність компанії від одного покупця.
Банк оцінює, чи зможе підприємство виконати контракт. Для цього замало виростити або виробити продукцію, її треба підготувати, сертифікувати, доставити, отримати оплату. Якщо логістика залежить від одного маршруту, а весь обсяг закуповує один контрагент, фінансова модель стає вразливою.
Сильний експортер заздалегідь знає, як діятиме в разі затримки постачання, зміни ціни або перенесення оплати. Наявність альтернативних покупців і маршрутів робить грошовий потік стійкішим.
– Але ж проєкти з хорошими показниками теж часто отримують відмову. Чому?
– Іноді проєкт видається переконливим, проте фінансовий стан компанії не в змозі витримати довгострокове навантаження. Наприклад, підприємство вже має значний короткостроковий борг, залежить від постійного рефінансування або фінансує капітальні вкладення грошима, які призначені для оборотного циклу. Це, як ви розумієте, не дуже добре.
Інший ризик пов’язаний зі структурою групи, коли активи перебувають в однієї компанії, кредит оформлюється на другу, прибуток акумулюється в третій, а експортні розрахунки проходять через четверту. За такої схеми банк має юридично та фінансово пов’язати учасників групи, щоб джерело погашення було доступним позичальнику.
Ще відмова може обґрунтовуватися недостатнім внеском власника. Якщо весь ризик інвестиції покладається на банк, у мене постає логічне питання: чи готовий власник відповідати за результат проєкту своїм капіталом?
– Як ви оцінюєте компанії, у яких реальний дохід з’явиться лише через кілька років?
– Ми будуємо кілька фінансових сценаріїв. Базовий показує очікуваний розвиток проєкту. Песимістичний враховує зниження ціни, зростання собівартості, затримку запуску, недосягнення планової продуктивності або повільніший вихід на ринок. Нас цікавить межа міцності. Компанія має обслуговувати борг і в разі відхилення від початкового плану. В агробізнесі особливо небезпечні розрахунки, засновані на ідеальній врожайності, максимальному завантаженні потужностей і постійно сприятливій ціні. Графік погашення формується з урахуванням періоду будівництва, запуску обладнання, виходу на проєктну потужність і сезонності продажів. Перші платежі не мають позбавити підприємство оборотного капіталу, який йому потрібен для роботи нового об’єкта.
– Чи може регіональний виробник конкурувати за кредит в “Укрексімбанку” з великим агрохолдингом?
– Розмір компанії має значення, але рішення формується сукупністю факторів: якщо у регіонального виробника зрозуміла структура, стійка виробнича історія, контрольовані витрати та надійні канали збуту, для банку це серйозна перевага.
У великої групи більше активів і можливостей для перерозподілу ресурсів, та водночас її структура складніша, відповідно вищі боргове навантаження та залежність від якості управління.
Регіональному підприємству важливо підтвердити прозорість обліку, стабільність земельного банку, виробничі показники, домовленості з покупцями та здатність власників брати участь у фінансуванні проєкту. Словом, масштаб допомагає, але дисципліна на практиці виявляється переконливішою за розмір.
– Ви двічі згадали про особистий внесок власника. Чому це так важливо?
– Це показує реальне ставлення власника до свого бізнесу. Якщо власник у разі потреби готовий ризикнути власним капіталом, контролює бюджет і зацікавлений у завершенні інвестиції, банку це сподобається.
Крім того, власний внесок створює певний запас міцності для самої компанії: у процесі реалізації завжди підвищуються ціни на обладнання, будівельні витрати або виникає потреба в оборотних коштах. Якщо проєкт від початку повністю залежить від кредиту, будь-яке, навіть незначне перевищення бюджету стане величезною проблемою.
– Участь власника полягає лише в грошах?
– Ні, це може бути професійне обладнання або підготовлена інфраструктура. Усе, що має підтверджену вартість і пряме відношення до проєкту.
– Якої помилки компанії найчастіше припускаються в розмові про довгі гроші?
– Вони сприймають довгостроковість як можливість знизити вимоги до розрахунків. Ще одна помилка – сплутування інвестиційних та операційних потреб. Позичальник просить кредит на будівництво об’єкта, але в ході аналізу з’ясовується, що значна частина коштів потрібна для покриття старої нестачі оборотного капіталу. Це означає, що заявлена інвестиція не розв’яже основну фінансову проблему.
Довгі гроші працюють лише в компанії, яка розуміє власну економіку. Термін кредиту дає простір для зростання, але не замінює управлінську дисципліну.
– Останнє питання: що аграрій має зробити до звернення в банк?
– Перевірити свою компанію так, як її перевірятиме кредитор. Тверезо визначити реальну ціну, передбачити резерв, підтвердити ринок збуту, розрахувати потребу в оборотному кап італі, розробити кілька сценаріїв погашення.
Плюс чесно показати чинні кредити, зобов’язання перед постачальниками, рух коштів між пов’язаними компаніями. Але найважливіше: він має для себе зрозуміти, що довгостроковий кредит – це договір із майбутнім грошовим потоком, а майбутнє неможливо гарантувати. Зате його можна професійно прорахувати (сміється). Тож чим раніше в компанії виявлять слабкі місця, тим більше у власника шансів змінити структуру угоди.
Олександр МИРОНЕНКО
Підписуйся на сторінки UAINFO Facebook, Telegram, Twitter, YouTube
Повідомити про помилку - Виділіть орфографічну помилку мишею і натисніть Ctrl + Enter
Сподобався матеріал? Сміливо поділися
ним в соцмережах через ці кнопки